七行代码接入支付,八个 API 拆开银行
2026 年 9 月 29 日,Stripe 发了一篇长文,梳理自家的稳定币产品栈,把一家银行能做的事拆成了八个产品模块,从发卡、收付款、资金管理,一直拆到发行美元本身。几天后,它让加密钱包公司 Privy 的创始人接管了整个加密与稳定币业务。
我们此前熟知的那批 neobank,把银行拆成了前台和后台,前台自己做,后台交给合作银行;而如今区块链和 AI 时代,Stripe 又把后台拆成了一个个模块,在区块链的帮助下,谁都能拼一家银行。
9 月 25 日,创作者平台 Whop 推出 neobank 模板,宣称 15 分钟就能开一家;Nubank 动作更早,9 月 10 日进入美国时,自己的执照还没批下来,就借合作银行 Lead Bank 和 Circle 的稳定币开了张。此前的 Nubank,在巴西从成立到补上一张银行牌照,用了十三年。
在区块链和 AI 时代,当人人都能拼出一家银行。然而我们的观察是:没有谁天生就是 neobank,要么由点及面(Nubank 本地信贷起家),要么由面到点(Crypto 生而全球,然后再做地域渗透)。
真正需要思考的问题是:neobank 门槛究竟降在了哪里?拆开之后,每一层 stack 又靠什么赚钱?公司在什么阶段该站在哪一层?未来等 agent 开始替人交易,那么价值捕获会落到 neobank 的手里吗?
经济学里有个杰文斯悖论:效率越高,用量反而越大。neobank 走的也是这条路,从开户要跑柜台的网点,到只做前台、把存款和清算交给合作银行的 App,服务一个人的成本每降一次,不在银行服务范围内的人群又进来一批。
如今最成功的两家,各自抓住了一个独特的客群:
Nubank 2013 年从巴西没有信用记录的人群切入,先做免年费信用卡,再逐步加上账户和贷款,十三年后才补上银行牌照。
Revolut 2015 年从跨境换汇和预付卡起步,先借立陶宛牌照覆盖欧洲,拿下英国本土的完整牌照用了十一年。一个从信贷切入,一个从跨境切入,走的都是先轻后重、边做边补的路。
用区块链和稳定币打底的 neobank,业内也叫 crypto neobank。稳定币改变的不是先租后补这条路径,而是能租的范围:
从一家本地银行,扩展成一整套全球、可编程的金融能力。
a16z crypto 2026 年 4 月梳理稳定币市场时给过一个划分:上一波银行即服务(Banking as a Service),是 Fintech 租用银行牌照、接入银行核心系统;这一波,公司可以直接建在链上基础设施和自托管钱包上,把账户、支付、理财、换汇、信贷组合成完整的产品。
变化落在两处:
用户放在稳定币 neobank 里的 USDC,是 Circle 的负债,而非这家 neobank 的存款,存款牌照、资本充足这些最重的担子,随负债一起留在了发行方那里。
账户记在公链上,计价单位又是美元,可以跨境流转,也不受传统银行营业时间的限制,只有法币进出那一段需要本地合作方。
稳定币和 Stripe 对 neobank 的作用,像 AWS 对互联网公司:把原本必须自建的基础设施,变成随取随用的服务。Stripe 起家时让商户用七行代码接入支付,如今用八个 API 把银行拆开。
AI 压低的是另一种成本。Félix 把跨境汇款搬进 WhatsApp,用户不必下载 App;Nubank 则用约 1.35 亿用户的金融行为数据训练模型,预测违约。再往前一步,软件开始代表客户发起交易,一套新的授权关系也随之出现。
按杰文斯的逻辑,结果不难预料,neobank 会越开越多,覆盖的人群越来越广。可开的人一多,难题就从能不能做,变成了在哪儿能赚到钱。
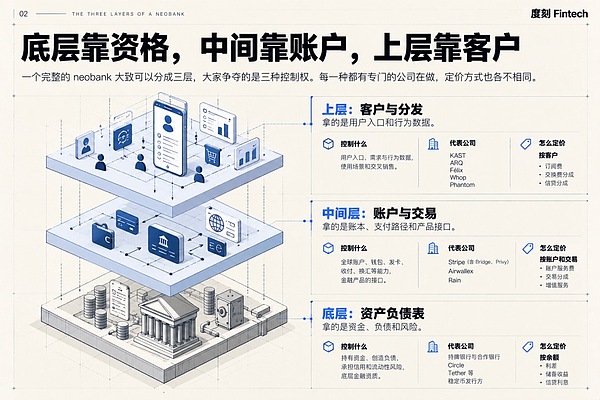
一个完整的 neobank 大致可以分成三层,大家争的是三种控制权。
底层握的是资产负债表:谁持有资金、创造负债、承担信用和流动性风险。中间层握的是账户与交易:谁掌握账本、钱包、支付路径和产品接口。上层握的是客户与分发:谁掌握用户入口、需求与行为数据、使用场景和交叉销售。
Nubank、Revolut 花了十年把三种控制权握齐;如今每一层都有专门的公司在做,定价方式也各不相同。一家公司能拿走多少价值,要看它握住了几种控制权,以及别人能不能轻易把它换掉。
Revolut 的利润表,能看出三种控制权握在一家手里是什么样子。2025 年它营收 45 亿英镑、税前利润 17 亿英镑;同一个客户身上,余额、交易和交叉销售的钱,它都能拿到。不少老牌银行七成以上的收入来自利息,Revolut 却有四分之三来自手续费类收入。Nubank 更偏底层,2025 年 163 亿美元营收、29 亿美元净利润,背后是 419 亿美元存款撑起的 190 亿美元信贷组合。
三层齐全,让 Nubank、Revolut 能从同一个客户身上拿到更完整的收入,也少了价值向合作方的外流。利润厚当然还离不开客户规模、获客成本、坏账控制和所在市场的利差。可一旦三层分给不同的公司,每一层都要切走一刀,都是中间商在赚差价。
我们来对比同样这几笔收入,到了稳定币 neobank 这里,流向了不同的层:
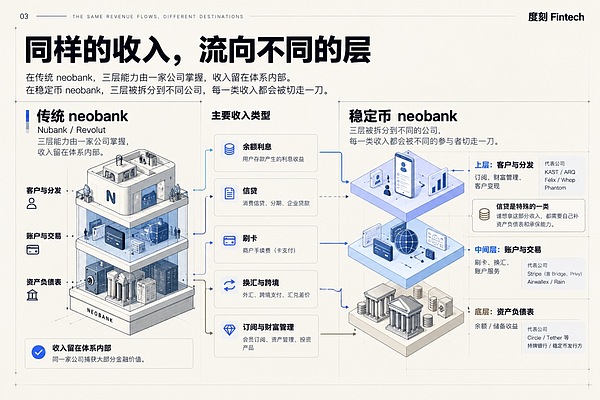
需要特别说明的是:组装银行能力的门槛大幅下降了,经营金融风险的门槛却没有一起降。资金、信用、合规和兑付的担子并没有消失,只是转给了发行方、合作银行和各类服务商。
发行方要扛赎回和储备管理,中间层面临规模化以后的价格竞争,上层承担获客、客服和欺诈损失,信贷还要扣掉资金成本、坏账和资本占用。收入归属不等于最终利润,不能只看收入进了谁的口袋,还要看成本谁出、风险谁扛,以及最后谁说了算。
底层控制的,是资金最先落在哪里。它有两边:一边是法币银行,一边是稳定币发行方。
法币这一侧是持牌银行,吸收存款、直连本地清算、受存款保险保护,站在许多 crypto neobank 背后的 Lead Bank、Cross River 属于此列,Nubank、Revolut 自己的银行牌照也在这里。过去十年,合作银行一直是加密公司最大的软肋,关系难建、容易丢,如今一批对加密友好的银行正在补上这一环。
稳定币这一侧是 Circle、Tether 这样的发行方,收进美元,开出稳定币账户而不是银行账户,再在上面搭链上的美元生态,称得上是链上美元的银行。
两侧赚的都是存贷或类似存贷的利差。门槛降低并没有让这一层吃亏,Tempo 市场拓展负责人 Simon Taylor 在 2025 年底的年度报告《State of Fintech 2026》里写道:
稳定币和 agentic commerce 风头最盛的 2025 年,并没有颠覆银行,银行反而迎来了创纪录的一年。
不过余额也不是一回事,法币存款、托管的客户资金、稳定币储备、钱包里的用户资产,法律属性各不相同,能拿去放贷的只是其中一部分。
但是两侧正在合拢。发行方这一头,Stripe 旗下的 Bridge 在 2026 年 2 月拿到 OCC 国家信托银行的有条件批准,全面获批后可以托管数字资产、发行稳定币、管理储备。信托执照不能吸收受保存款,却让发行方站进了银行体系的门里。在 a16z 看来,这场牌照竞赛争的是将来坐在支付体系的哪个位置:如果监管放开持牌者直连美联储的清算系统,早拿到牌照的发行方就进了金融体系的核心。
银行也在往稳定币这边走。SoFi 拿着银行牌照,在 2025 年 12 月发行了 SoFiUSD,号称第一个由美国国家银行在公链上发行的稳定币。
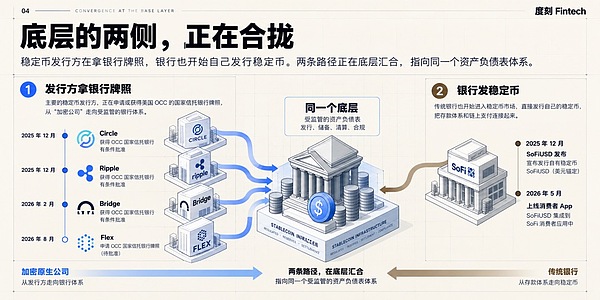
底层和中间层的分界,在于钱记在谁的资产负债表上:底层是钱的持有方,中间层是把这些能力组织成账户、通过 API 卖出去的一方。底层难以替代的,是牌照、清算资格和低成本的负债来源。
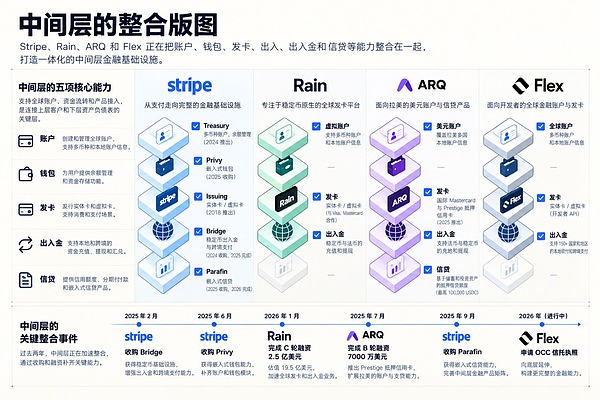
中间层争的是全球账户。一个能存钱、付款、收款和换汇的账户,理财、消费、借贷都能往上叠。
Stripe 已经把账户放在了战略中心。开篇提到的那位 Privy 创始人 Henri Stern,10 月 5 日接手 Stripe 的加密与稳定币业务时说,钱包是数字所有权的中心,可要和编排、发卡、资产发行配合起来,才有力量。Stripe 如今把 Treasury 称作全球金融产品的账户层,企业在一个账户里放法币和稳定币,凭邮箱地址就能向 160 个国家付款。
账户一旦握在手里,中间层就开始往两头争。往上,它和上层争交叉销售。9 月 30 日,Stripe 宣布收购 Parafin,后者让 DoorDash、Gusto 这类平台在自己的后台给商户放贷,已放款超过 30 亿美元。颇为讽刺的是,Parafin 过去的卖点正是不绑定支付商。
往下,它和底层争余额。Rain 从稳定币发卡起步,随后补上虚拟账户和出入金,并尝试直连 ACH 与 SEPA。它正在把发卡银行、项目管理方、处理商压到同一套基础设施里,拿到更多的交换费、换汇价差和储备收益。
中间层连接的平台越多,账户上挂的服务越全,客户就越难迁走。它既想分上层的交叉销售,也想拿底层的余额收益。
上层的生意,看谁先拿到客户。它走出了两条路:KAST、ARQ 这类公司直接把金融当成产品;Whop 这类平台则把金融塞进原来的生意里。Simon Taylor 的报告提到,Robinhood、Klarna、Affirm 也都在把卡当作增长抓手,人人都想做 neobank。
前一种里,跑得最快的是 KAST、ARQ 和 Félix。以 Félix 为例,它服务在美国的拉美移民,汇款在 WhatsApp 里完成,后台用 USDC 结算;拿到信贷额度以后,又开始向储蓄和消费贷款延伸。KAST 从稳定币账户和卡起步,ARQ 从拉美的美元账户起步,两者都在向信贷和理财延伸。
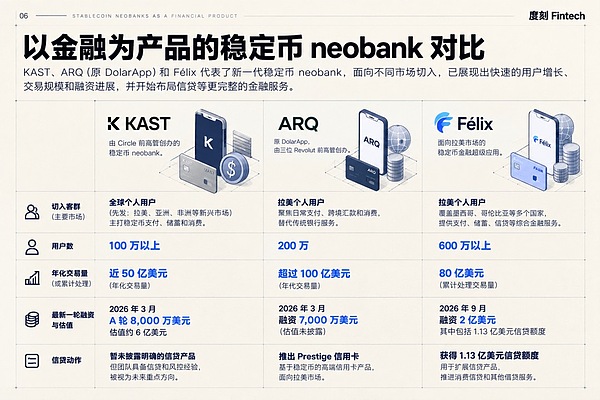
美元账户只是入口,钱要在开户以后赚。用户手里一旦有了稳定的美元余额,信贷、投资、理财、保险都能一样样接上去。
三家走的是同一条路:拿全球账户获客,再靠金融服务变现,其中最值钱的是本地信贷。全球美元账户的主要组件已经高度可租,本地出入金、合规和清算却还不是标准件;资本也能阶段性地租,信贷额度、证券化、合作银行都是办法;租不来的,是经过一轮完整信用周期验证的本地承保能力,以及低成本、可持续的客户关系。放贷不难,穿越周期还能赚钱才难。
a16z 的判断也指向这里:支付是第一幕,信贷很可能是第二幕。稳定币的浮存一旦到了数万亿美元,这笔钱总要找地方去用,链上迟早会长出一个新的信贷市场。
后一种的代表是 Whop。它原本是创作者数字商品市场,每年替卖家结算约 30 亿美元。把结算的终点变成平台账户以后,钱就留在了平台上,可以换成稳定币、放进理财、再刷卡花掉,Whop 开始从资金的停留和流动中获利。Phantom、Remote、Shopify 也在把金融嵌入原有产品;在拉美和东南亚,MercadoPago、Grab 早已走过类似的路。
尽管功能型的 neobank 拼得快,代价也写在条款里。Fintech Blueprint 的 Lex Sokolin 拆过 Whop 的服务条款:它自己不是银行,赔偿责任上限是 12 个月的费用或 100 美元;钱包来自 Privy,卡由 Third National 发行、Rain 管理,余额经 Veda 金库放进 Aave 生息;法币资金放在合作银行的混合托管账户里,不受 FDIC 保险,和 2024 年 Synapse 破产时出事的是同一种结构。
Lex Sokolin 的结论很直接:定位很酷,也可能很危险。银行终究是一门经营风险的生意。
监管也注意到了这种结构。美联储 2026 年 4 月的一份研究指出,当一个稳定币的运营链条由多个第三方组成,出了问题时市场可能分不清压力来自哪里,危机中反而放大恐慌。
上层难以替代的,是客户的信任、场景、数据和低成本的分发。
公司该站在哪一层,没有统一答案。
刚起步时,能租的尽量租,先证明自己抓得住客户;等规模起来,再把最影响利润、数据和生死的环节收回来。
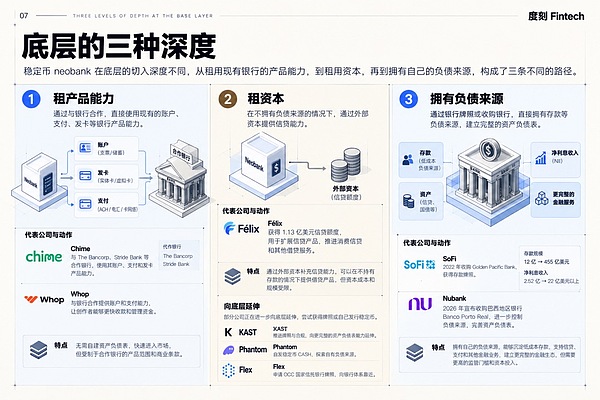
起步期的公司租底层、租中间层,只做上层,抓住一个客群就开张。今天的稳定币 neobank 大多在这里,当年的 neobank 也是这么起步的。Chime 至今没有自己的银行牌照,账户放在合作银行,主要靠刷卡的交换费赚钱。利润薄,好在起步快。
至于该收回哪一层,先看公司的优势到底在哪里。合作方拿走了多少利润是一笔账;一旦对方断供,公司还能不能活,是另一笔账。对靠信贷赚钱的公司,答案通常是底层;对 Whop 这样的分发平台,未必需要一张银行牌照;中间层要不要自己放贷,也得另算。收回关键环节也不等于越全栈越好,只有当利润、数据和稳定性上的收益超过资本和监管成本,跨层才值得。
SoFi 是最清楚的样本。2022 年,它收购小银行 Golden Pacific,拿到国家银行牌照以后开始用自己的存款放贷,存款规模涨了三十多倍。Nubank 在 2026 年收购 Banco Porto Real,走的是同一条路。
补底层也有深浅。租产品能力,租资本,再到拥有稳定、低成本的负债来源,是三种深度不同的整合。Félix 走到第二步,SoFi 和 Nubank 走到了第三步。
Nubank 和 Revolut 已经走到成熟期,在核心市场里三种控制权都握在手里。可一进新市场,它们又得重新选。Nubank 这一年的选择最能说明问题:在美国借 Lead Bank 和 Circle 快速开张;在巴西只收购缺失的那张银行牌照;在英国,9 月放弃了以 80 亿到 100 亿英镑收购 Monzo 的谈判,而 Monzo 是一家三层齐全的数字银行。
Nubank 最值钱的,是在巴西积累的客户和承保能力,这套优势到了英国未必能原样复制。进入一个新市场,成熟公司也得重新算一遍:哪些能力继续租,哪些值得买下来。
还有一个绕不开的问题:Nubank、Revolut 自己也能加上稳定币账户,Revolut 在 2026 年 8 月推出了交给 Bridge 发行的欧元稳定币 EURR,Nubank 做了 Nu Global,新一代凭什么还有机会?
答案在客群。我们观察到的现象是:成熟的 neobank 在往上走,提高单客价值,向财富管理和高端服务延伸;稳定币 neobank 则从跨境美元需求最强、旧体系服务最差的人群切进来,ARQ 服务拉美的美元储蓄,Félix 服务移民汇款,KAST 面向缺少好用美元账户的人。两边会逐渐靠拢,但新玩家起步便宜得多,持牌 neobank 进入一个新市场所花的时间,它们可能已经跑完了起步期。
边界也不是静止的。Stripe 一面用信托执照、Bridge 和 Parafin 向下延伸,一面借 3 亿多 Link 用户向上触达客户。
门槛再往下降一级,发起交易的就不只是人了。personal AI 开始替人购物、订服务、按次付费以后,金融系统要接住的,是一种新的委托关系:账户仍属于人或企业,agent 在授权范围内发起交易,它本身并不是新的法律主体。
这套委托关系横跨三种控制权。用户的意图从 AI 产品里产生,到了 Stripe、Link 这类中间层,被翻译成权限和交易指令,最后再由银行或发行方决定是否接受和结算。出了问题,责任仍要回到法律和合同上。授权最可能成为中间层和上层争夺的新控制权:AI 公司想握住用户的意图和长期授权,Stripe、Link、Catena 想把授权变成可验证、可执行、可追责的金融凭证。
Tempo 的 Simon Taylor 说,每一家 AI 公司都会变成支付公司。这话说得有些满,但方向没错:只要 AI 开始替用户采取行动,就绕不开支付,至于要不要亲自做,是另一回事。Meta Muse 通过 Stripe Link 和一次性虚拟卡替用户结账,随后又接上 Shop Pay 和 PayPal;Stripe 和 Tempo 则推出机器支付协议,让 agent 能直接为数据、算力和软件工具付钱。AI 公司握住用户意图,支付能力大多仍从中间层租用,Stripe 要做的,是为 agent 提供安全调用用户资金和支付凭证的方式。
竞争的焦点在于,AI 公司只握住用户的意图,还是进一步握住身份、支付凭证和账户关系。
另一条路,是由持牌机构直接承接 agent 交易中的身份、授权与结算。Catena Labs 要给每个 agent 建立一个绑定背后个人或企业的金融身份,由他们先设好支出上限、收款对象和余额上限,再把执行交给 agent。2026 年 9 月 18 日,OCC 给了 Catena Trust Bank 初步的有条件批准。它想搭的,是一套从主体身份、授权范围、策略限制,到交易执行、追责记录的金融委托系统。谁控制身份、权限和交易凭证,谁就可能成为 agent 时代新的价值节点。
银行业也在算这笔账,Oliver Wyman 认为,到 2030 年 agent 会成为主导性的获客渠道。
当 agent 开始替人花钱,资金、支付凭证和授权规则分别握在谁手里?是 AI 公司,是 Stripe 的 Link,还是 Catena 这样的金融机构?
这场竞争比的,是谁能把人的授权安全地变成机器可以执行、事后又能追责的交易。先给 agent 开出一个钱包,并不算赢。
区块链和 AI 降低的,是组装金融能力和服务客户的成本,并没有同步降低经营金融风险的门槛。价值因此落到了三种控制权上:资产负债表、账户与交易、客户与分发。
起步时,能租的先租;规模起来以后,再把决定利润、数据和生死的环节收回来。进入新市场时,还得重新选一次。agent 又把授权变成了新的争夺点:谁握住用户的意图、支付凭证和账户关系,谁就可能成为人与金融系统之间的新入口。
重新思考 neobank,想到最后,可能连这个词都要失效。十年前它指一类公司:没有网点、只靠 App 的银行。今天,创作者平台、社交公司、支付公司,甚至替人花钱的 AI,都在做 neobank 做的事。当每一个有用户的产品里都能长出一家银行,neobank 就不再是一个行业,而是一种能力。
人人都是 neobank,但是最终,neobank 可能会消失在产品里。
来源:GCSA全球网络安全联盟
官网:www.gcsa.org
订阅资讯,直达邮箱
我们尊重您的隐私,详见 隐私政策